안녕하세요, 경제 공부하는 거북이입니다 🐢
요즘 주식 이야기를 하다 보면 꼭 나오는 질문이 있어요. “이거 AI 거품 아니야?” 엔비디아 시가총액은 6조 달러에 다가가고, 마이크론은 1년 만에 매출이 5배가 됐어요. 숫자가 이렇게 빠르게 커지면 자연스럽게 2000년 닷컴버블이 떠오르죠.
오늘은 AI 거품 논쟁을 차근차근 정리해 볼게요. 거품이란 무엇인지, 닷컴버블과 무엇이 같고 무엇이 다른지, 그리고 양쪽 주장은 어떤지 살펴봐요.
1. 거품(버블)이란 정확히 뭘까?
경제에서 거품은 자산 가격이 그 자산이 실제로 벌어들일 수 있는 가치보다 훨씬 높게 올라간 상태를 말해요. 핵심은 “좋은 기술인가?”가 아니라 “가격이 그 기술이 벌어 줄 돈에 비해 너무 비싼가?”예요.
💡 거북이의 경제 용어 노트
인터넷은 세상을 바꾼 진짜 혁신이었지만, 2000년 인터넷 주식은 거품이었어요. 기술은 진짜인데 주가는 거품일 수 있다는 점이 AI 거품 논쟁을 이해하는 출발점이에요.
2. 닷컴버블, 무슨 일이 있었나?
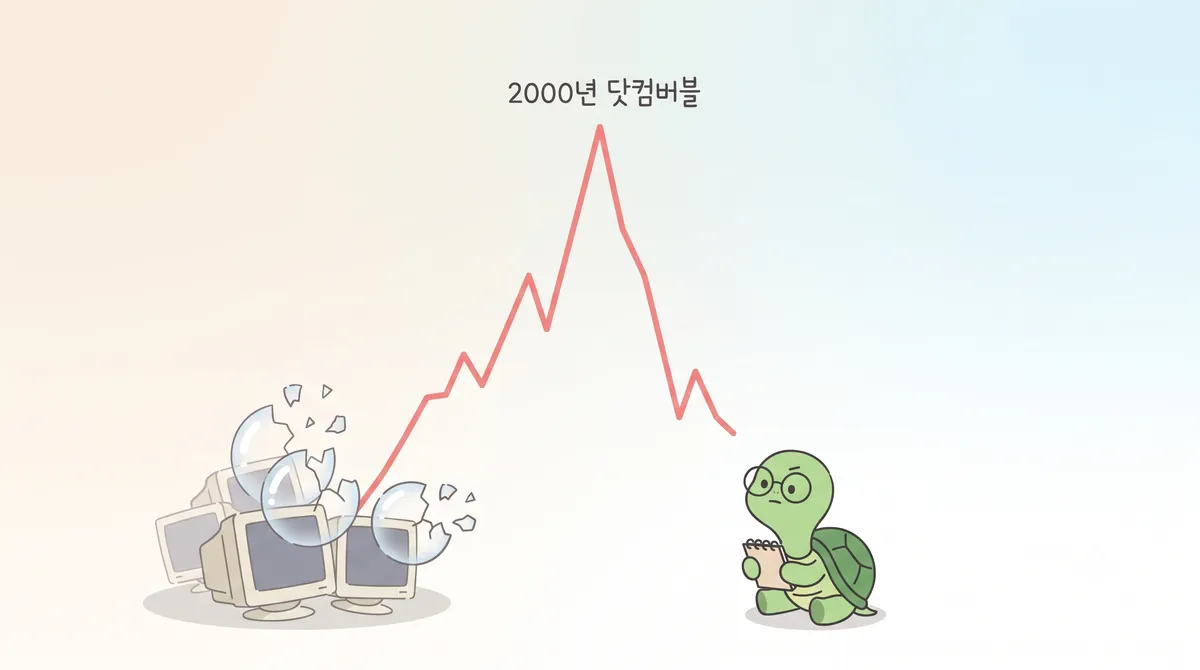
1990년대 후반, 이름에 ‘.com’만 붙어도 주가가 뛰던 시절이 있었어요.
- 나스닥 지수는 2000년 3월 약 5,048포인트로 정점을 찍었어요.
- 이후 2002년 10월까지 약 78% 폭락했어요.
- 나스닥이 2000년 고점을 다시 넘기기까지 약 15년이 걸렸어요.
당시 많은 기업은 이익이 거의 없거나 적자였어요. “언젠가 돈을 벌 것”이라는 기대만으로 주가가 올랐던 거예요. 인터넷 장비 대장주였던 시스코는 주가가 이익의 100배를 넘기도 했어요.
3. 지금 AI 붐이 닷컴버블과 다른 점
① 실제로 엄청난 돈을 벌고 있다
가장 큰 차이는 이익이에요. 엔비디아는 최근 분기 매출이 816억 달러로 1년 전보다 85% 늘었고, 순이익률이 50%를 넘어요. 마이크론도 최근 분기 매출이 542억 달러, 이익률 87%를 기록했죠. 닷컴 시절처럼 꿈만 파는 회사가 아니라, 지금 당장 돈을 쓸어 담는 회사들이 상승을 이끌고 있어요.
② 주가가 생각보다 비싸지 않다
엔비디아의 예상 이익 대비 주가(선행 PER)는 약 25~30배 수준이에요. 높긴 하지만, 100배를 넘던 닷컴 시절 대장주와 비교하면 훨씬 낮아요. 이익이 주가만큼 빠르게 늘고 있기 때문이에요.
③ 돈을 쓰는 쪽이 세계 최고 부자 기업들
AI 칩과 데이터센터를 사는 고객은 마이크로소프트, 구글, 아마존, 메타 같은 빅테크예요. 닷컴 시절 빚으로 버티던 스타트업과 달리, 이들은 원래 사업에서 막대한 현금을 벌어들이고 있어요.
4. 그래도 거품을 걱정하는 이유
① 투자는 폭발, 수익은 아직
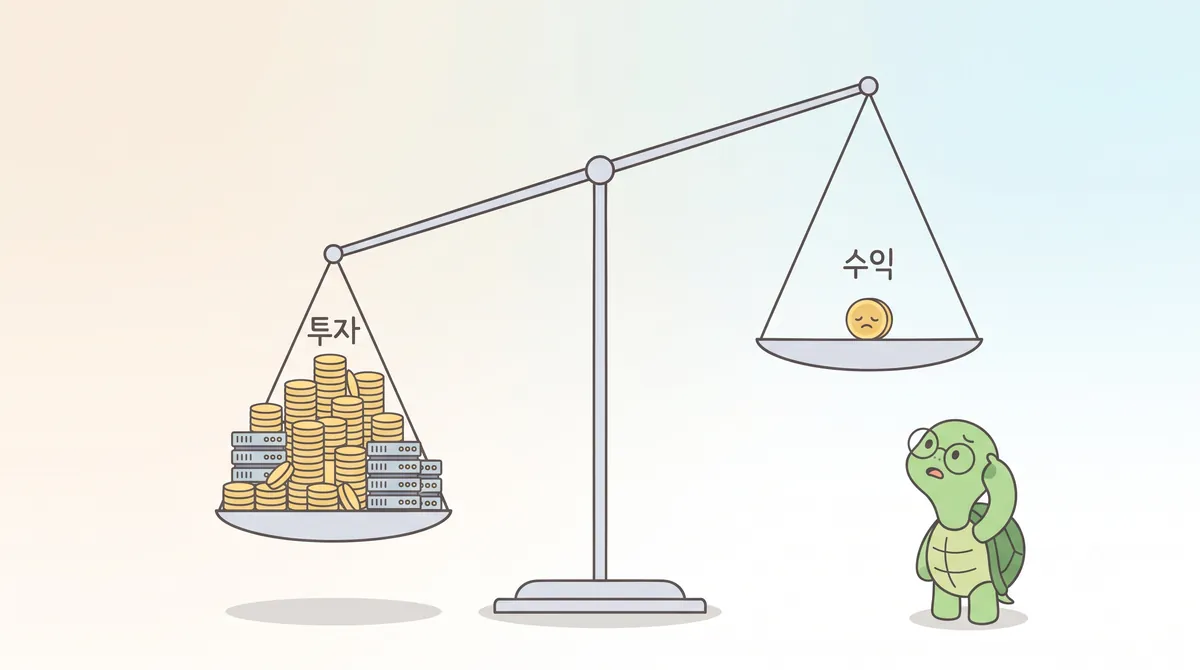
빅테크 4곳(아마존·구글·마이크로소프트·메타)의 2026년 설비투자 계획은 합쳐서 약 7,300억 달러예요. 2025년(약 4,100억 달러)보다 70% 넘게 늘었고, 2024년(약 2,260억 달러)의 3배가 넘어요. 골드만삭스는 2027년엔 1조 달러를 넘을 수 있다고 봐요.
문제는 이 돈을 회수할 만큼 AI 서비스 매출이 빨리 늘고 있느냐예요. 컨설팅사 베인앤드컴퍼니는 AI 기업들이 지금 짓는 컴퓨팅 설비 비용을 감당하려면 2030년까지 연 2조 달러의 매출이 필요한데, 지금 추세로는 약 8,000억 달러가 모자랄 수 있다고 추정했어요.
② 빚으로 투자하기 시작했다
골드만삭스는 2027년 빅테크 투자금의 3분의 1 이상이 영업으로 번 현금이 아니라 회사채 발행(빚)으로 채워질 수 있다고 봤어요. 투자가 버는 돈보다 빨리 늘어난다는 신호예요.
③ 시장이 AI에 너무 쏠려 있다
엔비디아 한 종목이 S&P500의 7~8%를 차지할 만큼 시장이 소수의 AI 기업에 집중돼 있어요. 캐피털 이코노믹스는 AI 기대감을 빼면 S&P500이 약 25% 낮은 수준일 것이라고 추정하기도 했어요. AI가 흔들리면 시장 전체가 같이 흔들릴 수 있다는 뜻이에요.
5. 한눈에 비교: 닷컴버블 vs 지금의 AI 붐
| 구분 | 닷컴버블 (2000년) | AI 붐 (2026년) |
|---|---|---|
| 대장주 이익 | 적자이거나 미미한 곳 많음 | 역대 최대 이익 |
| 대장주 PER | 100배 이상도 흔함 | 엔비디아 선행 약 25~30배 |
| 돈을 쓰는 주체 | 빚에 의존한 신생 기업 | 현금이 많은 빅테크 (일부 빚 증가) |
| 가장 큰 위험 | 수익 모델 자체가 없음 | 투자 대비 수익 회수 속도 |
마무리: 거북이의 한 줄 정리
“AI는 닷컴 때보다 훨씬 ‘진짜 돈’을 벌고 있지만, 투자 속도가 수익 속도를 앞지르는 순간 거품 논쟁은 다시 뜨거워질 것이다.”
거품인지 아닌지는 보통 지나고 나서야 확실히 알 수 있어요. 그래서 “거품이다, 아니다”를 맞히기보다 빅테크 설비투자, AI 매출 증가 속도, 기업 이익이라는 세 가지 신호를 꾸준히 지켜보는 게 더 중요해요. 오늘도 천천히, 꾸준히 함께 공부해요! 🐢
👉 함께 읽으면 좋은 글: 마이크론 실적 ‘역대급’인데 주가는 미지근, 왜? · S&P500 사상 최고치 vs 미국 10년물 국채금리 5.3%
※ 이 글은 경제 공부를 위한 정보 정리이며, 특정 종목에 대한 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
참고 자료: ValueAdd VC (빅테크 설비투자 집계), Tech Times, The Plain Bagel ‘Let’s Talk About the AI Bubble’ 영상에서 주제 착안